Savills

Publicación

La polarización redefine el mercado de oficinas en Madrid

Madrid no afronta un problema de exceso de oferta en oficinas, sino una creciente polarización. Mientras los mercados prime impulsan el crecimiento de las rentas, la calidad, la ubicación y las credenciales ESG marcan cada vez más la diferencia entre los activos ganadores y los que necesitan reposicionarse.

El mercado de oficinas en Madrid afronta una nueva etapa caracterizada por una creciente polarización entre submercados. Mientras ubicaciones como AZCA, Castellana, Salamanca, Chamartín o Méndez Álvaro mantienen una demanda sólida con una oferta muy limitada tanto actual como futura, que impulsa el crecimiento de las rentas, otras zonas presentan una competencia mayor y ritmos de absorción más moderados. En este contexto, la ubicación, la calidad del activo, las credenciales ESG y la experiencia del usuario se consolidan como los principales factores que están redefiniendo las decisiones de las empresas usuarias, los inversores y los promotores.

La brecha de crecimiento de rentas entre los mercados más tensionados y aquellos con mayor presión de oferta seguirá ampliándose

Los mercados fuera del CBD muestran dinámicas muy heterogéneas. Mientras algunos mantienen un equilibrio razonable entre oferta y demanda, como Avenida de América-Josefa Valcárcel, Campo de las Naciones, Manoteras o los PAUs, otros acumulan una oferta que requeriría varios años para ser absorbida. Submercados como Arturo Soria, Julián Camarillo, Pinar de Chamartín, Las Mercedes o Las Rozas afrontan un escenario más complejo, donde la diferenciación del producto será determinante para captar demanda.

La demanda continúa activa, pero es más selectiva que nunca. La calidad del edificio, la ubicación, las credenciales ESG, los atributos in-building y out-building, así como la experiencia del usuario, se han convertido en factores decisivos en la toma de decisiones. Ya no se trata únicamente de encontrar espacio disponible, sino de identificar activos capaces de responder a las nuevas exigencias corporativas en materia de eficiencia, sostenibilidad, bienestar y talento.
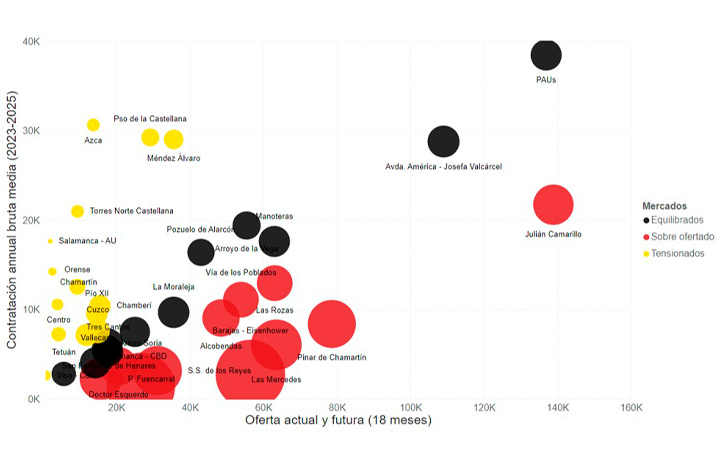
Este escenario genera implicaciones directas para propietarios e inversores. La creciente polarización del mercado se traduce en una brecha cada vez mayor entre los activos capaces de capturar crecimiento de rentas y aquellos que requerirán reposicionamiento para seguir siendo competitivos. En un entorno donde la demanda premia la calidad, los edificios que no respondan a los nuevos estándares del mercado podrían enfrentarse a mayores periodos de comercialización y una presión adicional sobre sus rentas.

Para los promotores, el desafío también ha cambiado. El objetivo ya no es tanto añadir más metros cuadrados al mercado como desarrollar el producto adecuado, en la ubicación adecuada y al ritmo que la demanda puede absorber. La capacidad para interpretar correctamente las necesidades de los usuarios y anticipar la evolución de cada submercado será clave para el éxito de los nuevos desarrollos.

La nueva fase del ciclo, marcada por la normalización monetaria, eleva además la importancia de la due diligence. En un mercado cada vez más polarizado, la preservación del valor dependerá de identificar correctamente riesgos y oportunidades, entender las diferencias entre submercados y apostar por activos alineados con las tendencias estructurales que están transformando el mercado de oficinas.

Image treatment

Fuente: Savills Research