Savills

Publicación

El mercado de inversión de supermercados

2020 ha sido un año récord en inversión en superficies de alimentación, con un volumen de cierre de 675 millones de euros.

Las primera transacción destacada vino de la mano de Eroski, que en 2008 puso a la venta parte de sus activos que fueron adquiridos y posteriormente transaccionados de nuevo; Esta operación popularizó los denominados sale & lease back en los que el operador, propietario del local, permanecía como arrendatario mediante contratos a largo plazo.

Hoy en día, las operaciones de inversión en supermercados resultan una opción muy interesante por diversos motivos:

  • Son activos que ponen al servicio del consumidor productos de primera necesidad con una demanda continua en el tiempo.
  • Son resilientes a las crisis y una de las pocas actividades a las que se le permitió la apertura durante el estado de alarma.
  • Es un producto defensivo y líquido, que protege la posición del inversor en el mercado y puede ser transaccionados sin pérdida significativa de valor.
  • Disponen de contratos a largo plazo y buenos covenants que garantizan la solidez y viabilidad de la operación.
  • Cuentan con cash-flows seguros que afianzan las carteras del inversor y las diversifican.

Al disponer de una mayor capacidad económica, los inversores institucionales están más enfocados en portfolios de supermercados.

En términos generales el mercado de inversión de superficies de alimentación presenta una gran diversidad de inversores que eligen los activos en función de la ubicación, el tipo de marca y las condiciones contractuales.  

Al disponer de una mayor capacidad económica, los inversores institucionales están más enfocados en portfolios de supermercados que les permite alcanzar el volumen mínimo de inversión exigido por el fondo, mientras que los privados prefieren adquirir activos individuales a menor precio. 

A pesar de ello, se ha observado que en los últimos años los inversores institucionales también están buscando activamente supermercados individuales (como es el caso de Ores Socimi).  

Entre las operaciones más destacadas de 2019 está la compra por parte del fondo americano Barings a Kennedy Wilson de un portfolio de diez supermercados Carrefour que suman una superficie de 38.800 m² y se transaccionaron por 72,3 millones de euros. Barings acutalmente tiene en el mercado cuatro de ellos. 

Tal y como se ha comentado con anterioridad, en Marzo de este año la empresa valenciana Family Cash, vendió un portfolio de siete hipermercados situados en la Comunidad Valencia y Murcia, al fondo de inversión paneuropeo Corum AM; Concretamente, los inmuebles están ubicados en Xátiva, Ontinyent, Gandía, Museros (Valencia), Vinaroz (Castellón), Alcoy (Alicante) y Molina de Segura (Murcia) y cuentan con un área de 54.300 m² 

La venta de 27 supermercados Mercadona al fondo estadounidense LCN Capital Partners por 180 millones es la operación de mayor volumen en lo que llevamos de año. Un capital que le permitirá a esta compañía avanzar en su transformación digital que espera finalizar en 2023. Además, la compañía tiene en venta otros 32 supermercados repartidos en distintos portfolios.  

Por su parte Lar pretende vender una cartera de locales comerciales operados por Eroski. En concreto se trata de 22 activos situados en el País Vasco, Baleares, Navarra, Cantabria y La Rioja, que agrupan una superficie total alquilable de cerca de 28.000 m² con la previsión es que Eroski permanezca en ellos hasta 2031.  

Yields

La rentabilidad se define en función de las siguientes variables:

  • Operador: El 90% de las operaciones se centra en el top 5 de operadores en España.
  • Obligado cumplimiento: A mayor plazo, menor rentabilidad. Los inversores conservadores solicitan plazos de al menos 10 años de obligado cumplimiento.
  • Diseño y estado: Es importante que el activo esté bien mantenido y con la última imagen de marca. De esta manera el inversor sabe que el operador apuesta por esta ubicación.
  • Micro ubicación: La ubicación urbana del activo y su valor inmobiliario también son importantes a la hora de su valoración.
Yield

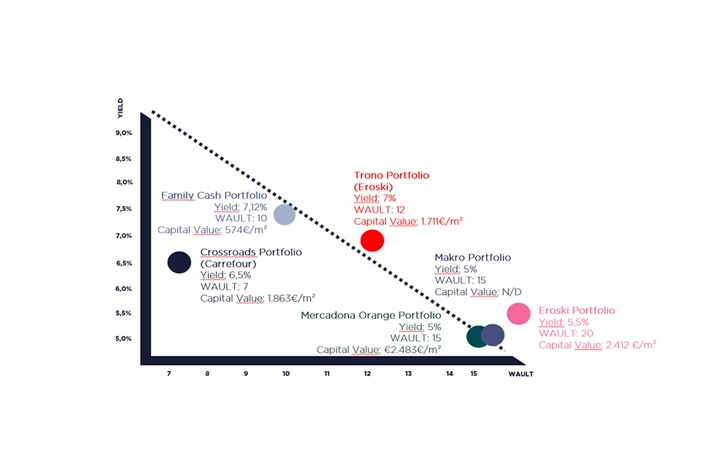
Si un activo cumple con todo lo anteriormente mencionado, las rentabilidades variarán entre el 5% y 6%. No obstante, la rentabilidad aún puede variar teniendo en cuenta la ciudad en la que se ubique. Madrid y Barcelona podrían bajar las rentabilidades hasta en 50 pb. Por otro lado, poblaciones con reducida área de influencia empujarían la rentabilidad al alza.

Como podemos observar en el gráfico 9, hay una fuerte relación entre el obligado cumplimiento y la rentabilidad. Aunque factores como operador y micro ubicación son también muy importantes. El mejor ejemplo es la cartera de CrossRoad, que a pesar de tener un obligado de 7 años, el hecho de tener a Carrefour como operador, excelentes ubicaciones y un valor de repercusión bajo empujaron la rentabilidad hacia abajo.